
Ako vyriešiť spoločné financie a výdavky v domácnosti?

Ahojte, zaujímalo by ma, ako máte doma vyriešené spoločné financie.
Zapisujete si niekam bežné výdavky za potraviny, domácnosť, auto, deti a podobne, alebo to veľmi nesledujete a riešite až stav účtu na konci mesiaca?
My sme práve pri tomto narazili na problém, že veľa malých nákupov sa počas mesiaca nazbiera a potom človek poriadne nevie, kam peniaze odišli.
Aj preto sme začali robiť vlastnú slovenskú aplikáciu Pokladnička na evidenciu rodinného rozpočtu. Nechcem tu však robiť reklamu, skôr ma zaujímajú vaše reálne skúsenosti.
Čo je pre vás pri sledovaní rodinných financií najväčší problém?
– zapisovanie každého výdavku
– spoločný prehľad s partnerom
– bločky
– dodržiavanie rozpočtu
– pravidelné platby
– alebo financie vôbec nesledujete?


áno, sledujeme každý výdavok a zapisujeme, robíme rozpočet a je veľká pravdepodobnosť blížiaca sa k istote, že ja apku využívať nebudem. sledujem si to na veľkej obrazovke na compe…
@lauruskakovac99 dnes čítam už druhý príspevok o tejto psychologičke. robíš jej reklamu? nerob to…
@lauruskakovac99 dnes čítam už druhý príspevok o tejto psychologičke. robíš jej reklamu? nerob to…
@biba_18 hlavne nenapadne, zalozit si profil a hned 2x odporucat jednu osobu, ktora jej pomohla so vsetkymi problemami 😀
Sledujeme väčšie výdavky, ktoré konzultujeme, bežné nákupy neriešime, sú to spoločné peniaze, spoločné výdaje a navzájom si veríme v tom, že obaja hospodárime s rozumom, nemáme problém s tým, že by sa nám rozkotúlali peniažky a nevedeli by sme kde... ale bolo aj obdobie, kedy som si potrebovala sledovať rozpočet podrobnejšie, skúšala som aj excelovskú tabuľku, aj appky, Spendee je super na celový rozpočet, Splitwise sme zas používali na spoločné výdaje do bytu so spolubývajúcou, kým som bola v zdieľanom... myslím, že je toho k už dispozícii dosť
@lauruskakovac99 robíš reklamu. skúsenosti by si zdieľala ak by niekto hľadal psychologičku a pýtal sa na tip…
Sledujeme väčšie výdavky, ktoré konzultujeme, bežné nákupy neriešime, sú to spoločné peniaze, spoločné výdaje a navzájom si veríme v tom, že obaja hospodárime s rozumom, nemáme problém s tým, že by sa nám rozkotúlali peniažky a nevedeli by sme kde... ale bolo aj obdobie, kedy som si potrebovala sledovať rozpočet podrobnejšie, skúšala som aj excelovskú tabuľku, aj appky, Spendee je super na celový rozpočet, Splitwise sme zas používali na spoločné výdaje do bytu so spolubývajúcou, kým som bola v zdieľanom... myslím, že je toho k už dispozícii dosť
@anonym_5c5005 Vďaka, toto je presne skúsenosť, ktorá ma zaujímala. Prečo si pri Spendee alebo exceli nakoniec neostala? Prestalo to byť potrebné, alebo ťa niečo na tom zdržiavalo?
@mojapokladnicka jasne... este som nenasiel appku, ktora by splnala vsetko (vsetky vydavky zo vsetkych uctov, aj zahranicnych, trackovanie po jednotlivych "assetoch" - ako auta, byty, investicie, poistky, atd atd...)
Najblizsie k tomu bol portfolio performance appka
@anonym_5c5005 Vďaka, toto je presne skúsenosť, ktorá ma zaujímala. Prečo si pri Spendee alebo exceli nakoniec neostala? Prestalo to byť potrebné, alebo ťa niečo na tom zdržiavalo?
@mojapokladnicka Už to nie je pre mňa potrebné, rozpočet už nie je ani taký tesný ako keď som sa prvýkrát osamostatnila a aj som sa naučila odvtedy lepšie hospodáriť bez toho, aby som musela sledovať každé €...
@mojapokladnicka jasne... este som nenasiel appku, ktora by splnala vsetko (vsetky vydavky zo vsetkych uctov, aj zahranicnych, trackovanie po jednotlivych "assetoch" - ako auta, byty, investicie, poistky, atd atd...)
Najblizsie k tomu bol portfolio performance appka
@anonym_7ed076 Toto je presne typ spätnej väzby, ktorý nás zaujíma. Pri autách už evidenciu nákladov a servis riešime, ale zahraničné účty, investície či kompletné sledovanie majetku zatiaľ nie.
Keby si mal vybrať 2–3 veci, ktoré by taká aplikácia podľa teba musela zvládnuť úplne najlepšie, ktoré by to boli? Skôr automatické účty, majetok podľa jednotlivých assetov, alebo investície?
@mojapokladnicka no, kazda existujuca appka robi nieco... neviem presne, co myslis pod automatickymi uctami... Ale asi najviac chybaju tie "reporty" podla jendotlivych assetov...
Investicie dajme tomu sa daju drzat zvlast... ucty som skor myslel aj "nase", ale v inej mene ako eur (napriklad)...
Proste ak to ma byt komplexnejsie, tak setup:
1, ucty manzelov (z ktoreho sa co plati)
1b, ucty a ich naklady, vynosy (uroky)
2, assety (naklady / vynosy assetov)... poistky auta, benzin auta, poplatky, parking, poistky nehnutelnosti, naklady, potazmo vynosy, pozicky viazane k assetom
3, Investicie ako bonus (mozu byt previazane k assetom)
@mojapokladnicka no aby som toto doma robila, tak to teda nie. Všetky financie rátať, čo kam išlo nebudem. Máme firmu, tam to rátame, sledujeme hlavne, aby boli FA uhradené. Doma mi to príde zbytočne. Nerozhadzujeme, potraviny kupujeme podľa potreby a veľké veci po dohode. Keď nám pri praní došla práčka, manžel sa snažil vybrať prádlo so skrutkovačom a ja som už hľadala novú na nete v NAY. Objednala, doviezli, zaplatila.

Platím všetko kartou a následne vidím v apke banky, kde som všetko rozflákala.
@mojapokladnicka no, kazda existujuca appka robi nieco... neviem presne, co myslis pod automatickymi uctami... Ale asi najviac chybaju tie "reporty" podla jendotlivych assetov...
Investicie dajme tomu sa daju drzat zvlast... ucty som skor myslel aj "nase", ale v inej mene ako eur (napriklad)...
Proste ak to ma byt komplexnejsie, tak setup:
1, ucty manzelov (z ktoreho sa co plati)
1b, ucty a ich naklady, vynosy (uroky)
2, assety (naklady / vynosy assetov)... poistky auta, benzin auta, poplatky, parking, poistky nehnutelnosti, naklady, potazmo vynosy, pozicky viazane k assetom
3, Investicie ako bonus (mozu byt previazane k assetom)
@anonym_7ed076 Vďaka, takto rozpísané je to veľmi užitočné. Pod automatickými účtami som myslel napojenie na banku, aby sa platby načítali samé, ale chápem, že tebe ide skôr o štruktúru: z ktorého účtu sa platí a čo patrí ku ktorému assetu.
Ešte dve veci: pri reporte za asset (auto, byt) by ti stačil súčet nákladov za mesiac a rok, alebo by si chcel vidieť aj napríklad náklad na kilometer či výnos z prenájmu? A účty v inej mene by si chcel mať prepočítané na eurá, alebo vidieť aj pôvodnú menu?
Nepotrebujem to, vsetky pravidelne platby mam na trvalych prikazoch, viem kolko penazi odide, na ostatne nakupy mi staci pozriet do vypisu z karty, ktory mam v internetbankingu, ked mam vacsi vydavok, viem o tom vopred takze ide bud u rezervy alebo sa nieco priskrti v beznych nakupoch
Nič si nezapisujem , žiadne bločky si nezakladám, platím všetko kartou vidim sumy, aplikáciu by som v živote nepoužívala načo si komplikovať život, keď by som potrebovala použijem pero a papier 200 x rýchlejšie ako zapisovať do aplikácie
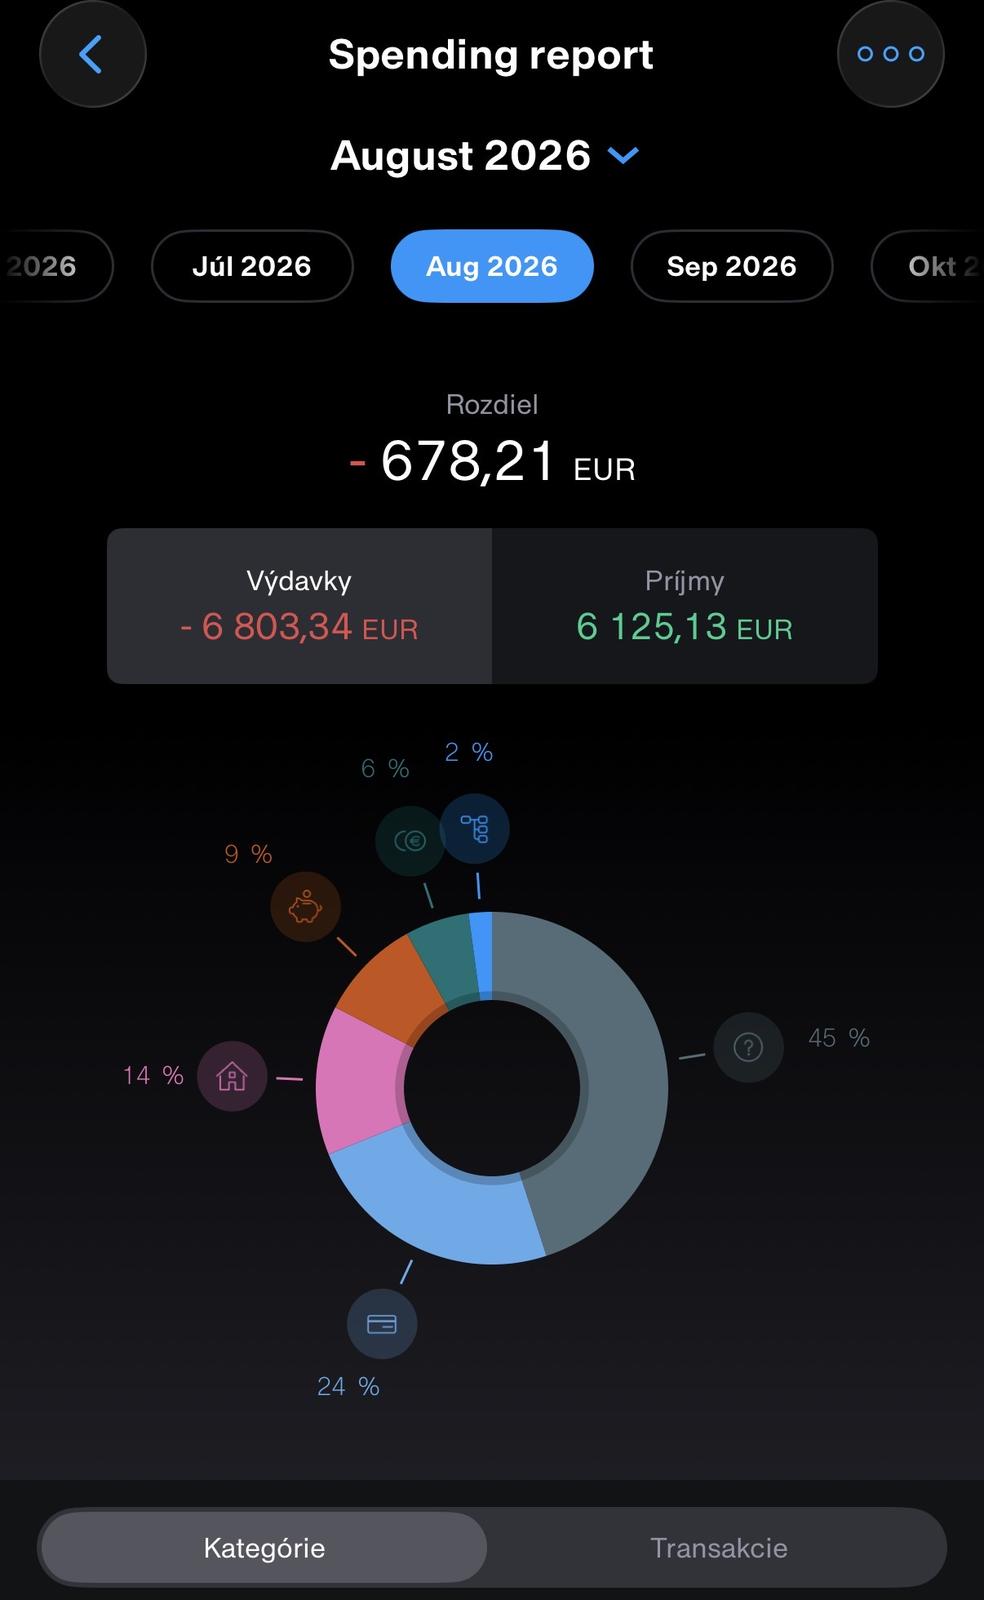
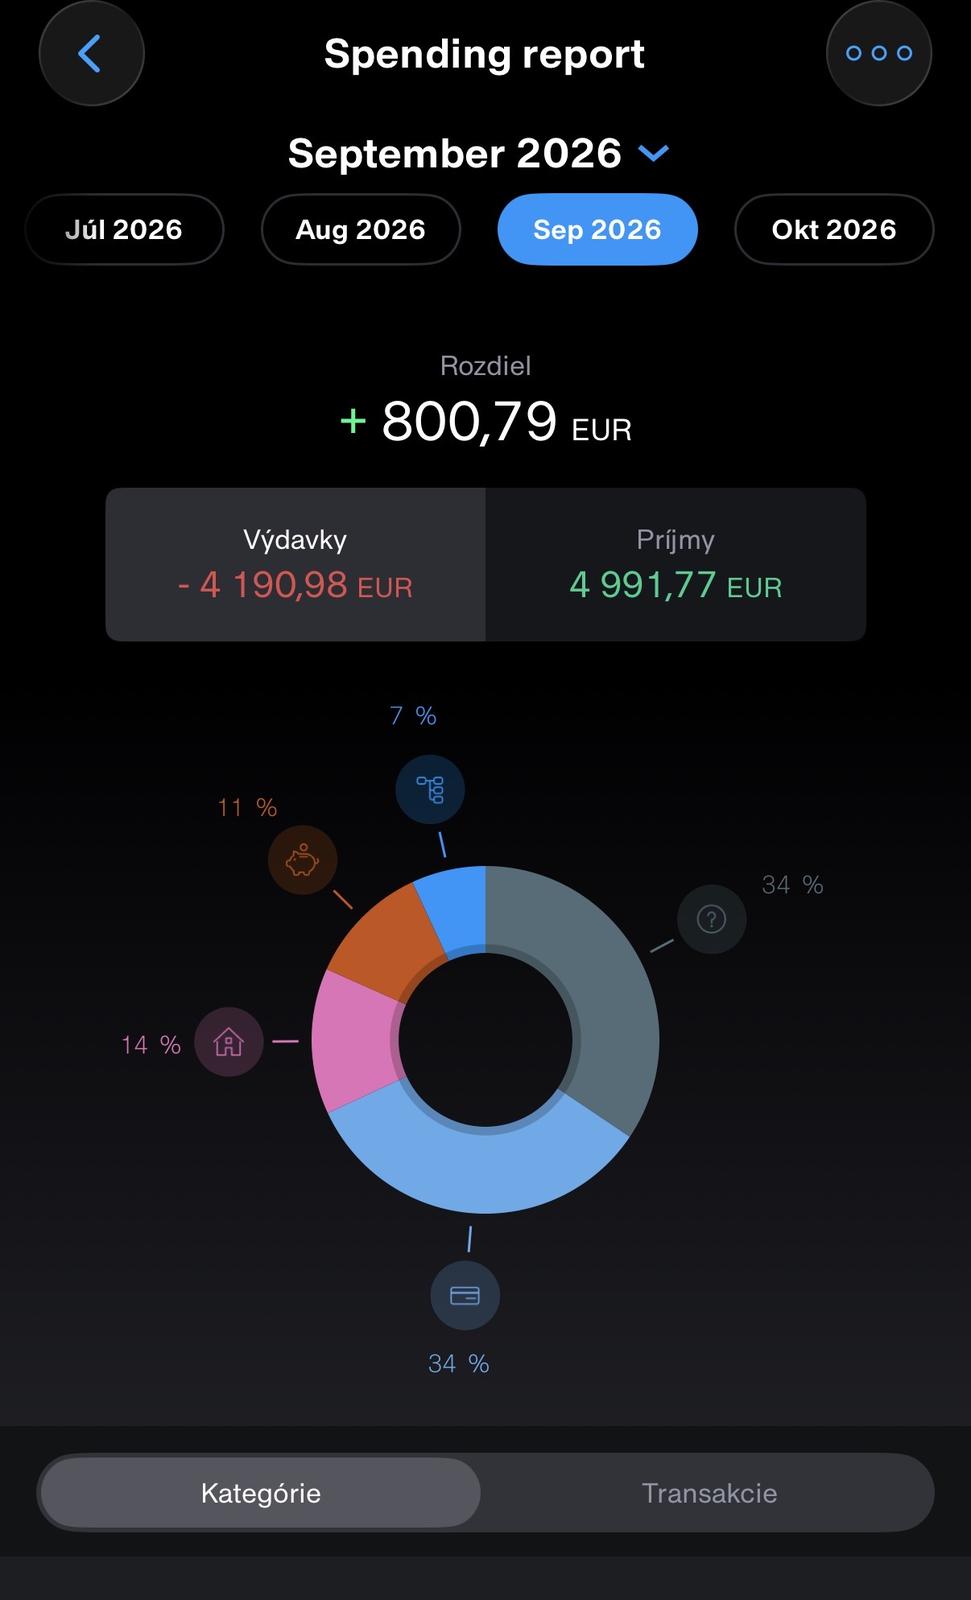
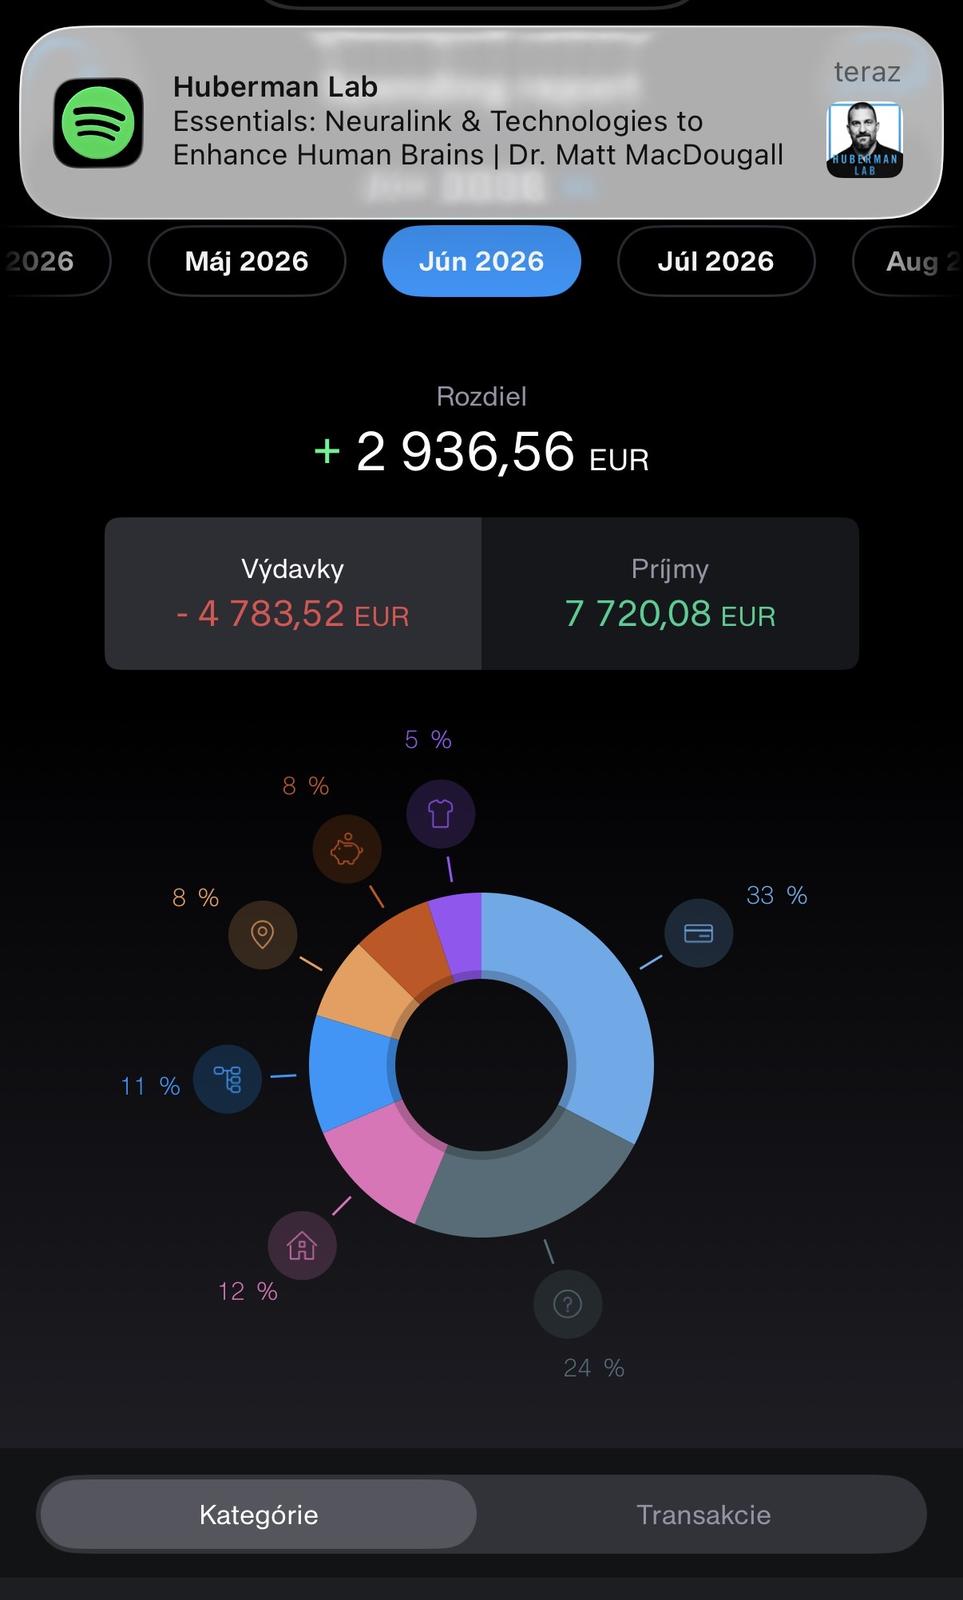
Takto vyzera ten report, nepotrebujem vidiet/vedieť či som v tescu platila za mandarinky alebo za banány. Staci mi prehlad ,, supermarket “ nepotrebujem podrobnosti teda blocky neriesim
Kto by už v dnešnej dobe ručne zapisoval bločky a ešte ich skladoval kvôli reklamácii, na to slúži QR kód, načítam a všetko zapíše do aplikácie.
Takto vyzera ten report, nepotrebujem vidiet/vedieť či som v tescu platila za mandarinky alebo za banány. Staci mi prehlad ,, supermarket “ nepotrebujem podrobnosti teda blocky neriesim
@procrastique Vďaka, to je dobrý postreh, že úroveň „supermarket“ stačí a položky z bločku netreba. Pozeráš ten prehľad pravidelne, napríklad raz za mesiac, alebo skôr len vtedy, keď ťa niečo na účte prekvapí?
Mali by zakázať tento vibe coding na zbytočné appky, ktorých sú už tisíce. 🙄
@procrastique Vďaka, to je dobrý postreh, že úroveň „supermarket“ stačí a položky z bločku netreba. Pozeráš ten prehľad pravidelne, napríklad raz za mesiac, alebo skôr len vtedy, keď ťa niečo na účte prekvapí?
@mojapokladnicka Chodím sa pozrieť len spätne po dovolenke, aby som vedela koľko stála a ešte mimo dovolenky tak raz za rok, aby som videla, aká časť z rozpočtu odišla na investovanie. Inak vôbec.
@mojapokladnicka Chodím sa pozrieť len spätne po dovolenke, aby som vedela koľko stála a ešte mimo dovolenky tak raz za rok, aby som videla, aká časť z rozpočtu odišla na investovanie. Inak vôbec.
@procrastique Vďaka, toto je pre nás užitočné. Čiže pre teba má prehľad hodnotu skôr spätne pri konkrétnej udalosti alebo pri dlhšom pohľade na rok, nie na každodenné sledovanie. To je dobrý rozdiel oproti tomu, ako sme nad tým pôvodne rozmýšľali.
@mojapokladnicka výdaje cielene nesledujeme, ale prehľad máme neustále. Aj o malých nákupoch. 95 % platieb realizujeme kartou/online doma aj v zahraničí. Stačí otvoriť IB, ešte mi to aj roztriedi podľa kategórií, tak hneď viem, kde som sa opustila viac než inokedy 😉
V podstate nesledujem. Na hlúposti neminam. Pravidelne platby odídu, šetrenie a dane odídu ako príde výplata.na polročné a ročné platby mám obálkovy systém aby som nebola v čase platenia prekvapená. Na spoločný účet z ktorého hradime stravu, reštaurácie a výlety pošle každý dohodnutu čiastku s z toho platíme. Appku by som rozhodne nevyuživala
@mojapokladnicka výdaje cielene nesledujeme, ale prehľad máme neustále. Aj o malých nákupoch. 95 % platieb realizujeme kartou/online doma aj v zahraničí. Stačí otvoriť IB, ešte mi to aj roztriedi podľa kategórií, tak hneď viem, kde som sa opustila viac než inokedy 😉
@tiezjedna Vďaka, toto je dobrý príklad toho, že ak banka vie platby spoľahlivo roztriediť, veľa ľudí už samostatnú evidenciu nepotrebuje. Zaujímavé je hlavne to porovnanie s bežným obdobím – teda všimnúť si, kde sa človek „opustil“ viac než zvyčajne.
V podstate nesledujem. Na hlúposti neminam. Pravidelne platby odídu, šetrenie a dane odídu ako príde výplata.na polročné a ročné platby mám obálkovy systém aby som nebola v čase platenia prekvapená. Na spoločný účet z ktorého hradime stravu, reštaurácie a výlety pošle každý dohodnutu čiastku s z toho platíme. Appku by som rozhodne nevyuživala
@sense Vďaka za konkrétny príklad. Ten obálkový systém na polročné a ročné platby je veľmi praktický, hlavne aby väčšia platba neprišla nečakane. A spoločný účet na stravu a výlety je zase jednoduchý spôsob, ako mať spoločné výdavky oddelené od osobných.
@anonym_7ed076 Vďaka, takto rozpísané je to veľmi užitočné. Pod automatickými účtami som myslel napojenie na banku, aby sa platby načítali samé, ale chápem, že tebe ide skôr o štruktúru: z ktorého účtu sa platí a čo patrí ku ktorému assetu.
Ešte dve veci: pri reporte za asset (auto, byt) by ti stačil súčet nákladov za mesiac a rok, alebo by si chcel vidieť aj napríklad náklad na kilometer či výnos z prenájmu? A účty v inej mene by si chcel mať prepočítané na eurá, alebo vidieť aj pôvodnú menu?
@mojapokladnicka na tie assety ide skor o "grouping"... teda napriklad auto1 - pzp, hp, gap, parkovanie, benzin, servis, vymena pneu... a zaroven "vsetky poistky" (zivotne, za vsetky auta,) alebo "doprava" (co stoji rodinu doprava vratane benzinu, elektriceniek, parkingu potazmo ak sa plati nejaky rocny poplatok)... Naklad na km nie...
Ide skor o to, ze aby clovek vedel v roznych zivotnych situaciach vyhodnotit, kolko nas stoji 1 auto, konkretne auto, kolko by sme usetrili, ak to auto nebudeme mat apod...
Tie ucty v cudzich menach asi aj aj... nominalna hodnota v danej mene (CZK, USD) a suma v eur => "celkovy majetok" (cash)...
Pri byte je to mozno aj o tom vynose (co ale relativne vyplyva z nejakeho "reportu" nakladov a vynosov (vratane hypo rozdelenej na urok a istinu)... opat poistky, opravy atd.
Je to z dovodu, ze napriklad stare auto moze zacat "zrat" viac penazi a oplati / neoplati sa predat... byt starsi moze "zrat" viac nalkadov na udrziavanie apod...
@tiezjedna Vďaka, toto je dobrý príklad toho, že ak banka vie platby spoľahlivo roztriediť, veľa ľudí už samostatnú evidenciu nepotrebuje. Zaujímavé je hlavne to porovnanie s bežným obdobím – teda všimnúť si, kde sa človek „opustil“ viac než zvyčajne.
@mojapokladnicka Zbytočná apka a zbytočné míňanie energie na hlúposti.
Kto by reálne potreboval mať prehľad to nerieši, lebo je v existenčnej kríze a kto to nepotrebuje, lebo má peňazí dostatok to nerieši, lebo nie je v existenčnej kríze, teda nebude do toho dávať energiu.


