
Význam predražených bánk: prečo ich stále používajú?

Nechápem len túto jednu vec: Viete že máme banky zadarmo (Fio, 365, mBank, Revolut) a platené (Raiffeisen, Tatrabanka, Sporiteľňa, Všeobecná, Prima). Aj keď majú možno zadarmo, pri splnení nejakých vecí (obrat, vysoká suma na sporení, platby v nejakej sume atď. Ale napríklad máme také Fio čo fakt nič nepýta, ani za vedenie účtu, ani za výbery z iných bankomatov a ešte aj neobmedzene, (kým iné banky majú že 1-2x mesačne) a nemusíte splniť vôbec žiadne podmienky. Ďalšia je 365 čo je na tom podobne, ale tam už nieje výber z iných bankomatov, alebo Revolut kde sú tiež nejaké menšie obmedzenia. Ale ostaňme pri tom, že keď Fio ja ideálna pre ludí čo majú menší, alebo nestabilný príjem, tak prečo niekto stále používa tie platené banky? Keby nebola alternatíva tak OK, lenže ona je.
Ja sama mám fio, a nie nerobím im reklamu, len ma zaujalá tá myšlienka, že načo sa niekto trepe do takého Raiffeisenu, a potom špekuluje ako by mohol mať inkaso (čo je podmienka) keď býva u rodičov, takže všetko je na mene rodičov, a mobil má na kredit, takže nemá ako sa k tomu inkasu dostať. Ja takým vravím, čo nejdeš do Fia?
Stručné zhrnutie
- Na slovenskom trhu existujú banky s účtom zadarmo (Fio, 365, mBank, Revolut) a platené/„prémiové“ banky (Raiffeisen, Tatra banka, VÚB, Slovenská sporiteľňa/Erste), pričom niektoré „zadarmo“ účty majú technické alebo funkčné obmedzenia (napr. limitované výbery, odlišné IBANy, chýbajúce funkcie v IB).
- Platené banky si klienti volia pre dostupnosť pobočiek a bankomatov, internetbanking a mobilné aplikácie (napr. George u SLSP), osobného bankára, 24h overenie hlasom v Tatra banka, poskytovanie hypoték a kreditných kariet, cestovného poistenia a ďalších produktov.
- Pre väčšie hotovostné výbery alebo špecifické služby je bežné dohodnúť výber/podanie na pobočke alebo použiť vkladomat; vklady v bankách sú chránené Fondom ochrany vkladov do 100 000 €.
Najčastejšie otázky
Q: Ktoré banky na Slovensku ponúkajú účet bez mesačného poplatku?
A: Diskusia uvádza Fio, 365, mBank a Revolut ako príklady účtov zadarmo; Fio je v diskusii spomínaná ako účet „bez podmienok“, 365 a Revolut majú podľa diskusie menšie obmedzenia (výbery, limity, funkcie).
Q: Prečo by som si mal vybrať platenú banku namiesto banky zadarmo?
A: Platené banky podľa diskusie poskytujú lepšie služby ako robustné internetbankingové rozhrania (napr. George u SLSP), viac pobočiek a bankomatov, osobného bankára, jednoducho vybaviteľné hypotéky a kreditné karty, 24‑hodinové overenie hlasom v Tatra banka a cestovné poistenie ku kartám.
Q: Ako sú chránené vklady v prípade krachu banky a do akej sumy?
A: Fond ochrany vkladov chráni vklady vo vyčíslenom rozsahu do 100 000 €; oficiálna stránka fondu je uvedená v diskusii: https://fovsr.sk/fov/.
Q: Aké bežné podmienky banky vyžadujú, aby bol účet vedený zadarmo?
A: V diskusii sú uvedené príklady podmienok: napr. 450 € mesačných platieb kartou alebo 3 trvalé príkazy (príklad u SLSP podľa komentára), iný komentár uvádza 2 trvalé príkazy a 400 € platieb kartou ako typickú požiadavku; podmienky sa líšia banka od banky.
Q: Je Revolut vhodný ako hlavný bankový účet na Slovensku?
A: Viaceré príspevky tvrdia, že Revolut je vhodný skôr ako vedľajší účet; v diskusii sa uvádza, že Revolut nemusí podporovať slovenské QR kódy, VS/SS/KS a používa litevské IBANy, a tiež že cez neho bežne nevybavíte hypotéku ani kreditku.
Q: Ako vybaviť väčšiu hotovosť alebo špecifickú menu, keď bankomat nepatrí mojej banke?
A: Diskusia odporúča nahlásiť požadovaný vyšší výber na pobočke vopred (banky pripravia hotovosť na pobočke); tiež sa v príspevkoch spomína, že denný limit výberu bežnou kartou môže byť do ~4 000 €, podnikateľskou kartou 8 000–16 000 €, no konkrétne limity sa líšia podľa bankomatu a karty.
Závery z diskusie
Zhoda
- V diskusii je zhoda, že na trhu sú lacné/bezpoplatkové banky (Fio, 365, mBank, Revolut) a drahšie banky s komplexnejšími službami (Tatra banka, Slovenská sporiteľňa, Raiffeisen, VÚB).
- V diskusii je zhoda, že platené banky ponúkajú produkty, ktoré lacné banky často neponúkajú, najmä hypotéky, kreditné karty, osobného bankára a rozšírené pobočkové služby.
- V diskusii je zhoda, že výber banky závisí od toho, čo klient potrebuje (často používané funkcie vs. nízke poplatky).
Sporné názory
- Niektorí účastníci považujú Fio za ideálny bezpoplatkový účet s dostatočnou funkčnosťou, iní označujú Fio za banku s „katastrofálnym“ internetbankingom a nedostatočnými službami.
- Revolut je v diskusii vnímaný protichodne: niektorí ho používajú ako vedľajší účet pre zahraničné meny, iní ho považujú za nevhodný ako hlavný účet (limitované funkcie, LT IBAN).
Otvorené otázky
- Do akej miery budú nové digitálne riešenia (eID, digitálne euro) meniť potrebu klasických pobočiek a služieb bánk v SR?
- Ako sa zmení ponuka bánk po ďalších fúziách a akvizíciách (napr. 365 a ČSOB) z hľadiska dostupnosti pobočiek a služieb?
Spomenuté značky a firmy
Fio, 365.bank, mBank, Revolut, Raiffeisen Bank, Tatra banka, VÚB, Slovenská sporiteľňa / Erste, ČSOB, UniCredit Bank, Sberbank, Zuno, Kooperativa, Finax, XTB, Alza, Telekom, GOPASS, Fond ochrany vkladov (FOVSR)
Spomenuté produkty a metódy
bežný účet zadarmo, účet s podmienkou (minimálny obrat/kartové platby, trvalé príkazy), Fio účet bez poplatkov (uvedené), 365 produkty po zlúčení s ČSOB, internetbanking (IB), mobilná aplikácia George, Apple Pay, Google Pay, trvalý príkaz, inkaso, QR platby, virtuálna karta, vkladomat, bankomat, limit výberu hotovosti (bežná karta ≈ 4 000 €, podnikateľská 8 000–16 000 € podľa diskusie), cestovné poistenie v karte, Visa Gold, Mastercard World, cashback, letiskové salóniky, ochrana vkladov do 100 000 €, eID, digitálne euro, okamžité platby, transparentný účet
Miesta a osoby
Slovensko, Estónsko, Tallinn, Česko, Poľsko, Maďarsko, Mallorka, Bratislava, Košice, Sered, Nové Zámky, Bardejov, Šaľa, Kaufland

@viera27 mňa zaujalo to poistenie zdarma, lebo podľa informácie na stránke SLSP to je cez Kooperatívu a je tam nejaké ročné poistné.
@anonym_39e13a uz nie je? No vidis, pozeram, mas pravdu. A dokonca ani mbank zlata uz nema. Ani som nezaregistrovala. Lebo prave ja som si vzdy platila osobitne, tak som to ani nepouzila. To mbankove sme este tam lepsie brali, lebo to krylo aj cestujucich s tebou. Ale ked si teraz upozornila, tak som si pozrela. Ja tieto benefity nejak nepouzivam. Akurat som tam mala do alzy vip na nejaky cas, tak to sa mi oplatilo, som asi 300e usetrila na chladnicke. Ja hlavne tie platby a vybery v zahranici. Lebo tak lietam dost casto a nechcelo sa mi s Revolutom hrat. A toto mam odskusane, ze mi nestrhava poplatky a kurz je stredovy. A stvali ma s poplatkami na vyber hotovosti z bankomatu, to odmietam platit, to je uplny nonsens. Aj ked teda hotovost vyberiem raz za pol roka, ide mi o princip.
@anonym_39e13a

@anonym_39e13a uz nie je? No vidis, pozeram, mas pravdu. A dokonca ani mbank zlata uz nema. Ani som nezaregistrovala. Lebo prave ja som si vzdy platila osobitne, tak som to ani nepouzila. To mbankove sme este tam lepsie brali, lebo to krylo aj cestujucich s tebou. Ale ked si teraz upozornila, tak som si pozrela. Ja tieto benefity nejak nepouzivam. Akurat som tam mala do alzy vip na nejaky cas, tak to sa mi oplatilo, som asi 300e usetrila na chladnicke. Ja hlavne tie platby a vybery v zahranici. Lebo tak lietam dost casto a nechcelo sa mi s Revolutom hrat. A toto mam odskusane, ze mi nestrhava poplatky a kurz je stredovy. A stvali ma s poplatkami na vyber hotovosti z bankomatu, to odmietam platit, to je uplny nonsens. Aj ked teda hotovost vyberiem raz za pol roka, ide mi o princip.
@anonym_39e13a
@viera27 Vo VUB je ku Mastercard World stale poistenie pre majitela a 5 spolucestujucich. Tu je ale poplatok 10 eur za kartu nie he zadarmo. Kedze na nej splnam obrat mam ju zadarmo. Tiez su tam cashbacky a predlžena zaruka na tovar nou kupeny ( Tv, mobil a pod) Tie saloniky obmedzili bohuzial na 1 vstup rocne( ak to spravne chapem 1 vstup nie za rok celkovo, ale na konkretne letisko, cize ak vyuzijem napr. Prahu, vo Viedni môzem tiez raz ist, v Bratislave tiež raz v ramci roku atd) . Sice som niekedy mal iba ciastocnu zlavu ale s cashbackmi z inych obdobi po zratani mi to stale vychadza na 0.

@anonym_39e13a uz nie je? No vidis, pozeram, mas pravdu. A dokonca ani mbank zlata uz nema. Ani som nezaregistrovala. Lebo prave ja som si vzdy platila osobitne, tak som to ani nepouzila. To mbankove sme este tam lepsie brali, lebo to krylo aj cestujucich s tebou. Ale ked si teraz upozornila, tak som si pozrela. Ja tieto benefity nejak nepouzivam. Akurat som tam mala do alzy vip na nejaky cas, tak to sa mi oplatilo, som asi 300e usetrila na chladnicke. Ja hlavne tie platby a vybery v zahranici. Lebo tak lietam dost casto a nechcelo sa mi s Revolutom hrat. A toto mam odskusane, ze mi nestrhava poplatky a kurz je stredovy. A stvali ma s poplatkami na vyber hotovosti z bankomatu, to odmietam platit, to je uplny nonsens. Aj ked teda hotovost vyberiem raz za pol roka, ide mi o princip.
@anonym_39e13a
@viera27 no to u mBank som mal, tu nejaku kartu aj s poistenim ... ved prave, to uz pred dost dlhym cas zrusili.
To by bolo "too good to be true" .. nejaky celkom aj bezny prijem ci obrat na karte, a tolko XY veci "zadarmo" ... co osobitne proste nieco staja, ked len sam 1 razovo si clovek zaplati pre rodinu na 1 dovolenku take poistenie.
A tu bolo cely rok, hocikolko vycestovani .. a zadarmo .. len vdaka nejakemu obratu blbych 400e na karte mesacne.
@anonym_39e13a uz nie je? No vidis, pozeram, mas pravdu. A dokonca ani mbank zlata uz nema. Ani som nezaregistrovala. Lebo prave ja som si vzdy platila osobitne, tak som to ani nepouzila. To mbankove sme este tam lepsie brali, lebo to krylo aj cestujucich s tebou. Ale ked si teraz upozornila, tak som si pozrela. Ja tieto benefity nejak nepouzivam. Akurat som tam mala do alzy vip na nejaky cas, tak to sa mi oplatilo, som asi 300e usetrila na chladnicke. Ja hlavne tie platby a vybery v zahranici. Lebo tak lietam dost casto a nechcelo sa mi s Revolutom hrat. A toto mam odskusane, ze mi nestrhava poplatky a kurz je stredovy. A stvali ma s poplatkami na vyber hotovosti z bankomatu, to odmietam platit, to je uplny nonsens. Aj ked teda hotovost vyberiem raz za pol roka, ide mi o princip.
@anonym_39e13a
@viera27 pozeram ze aktualne k tej mojej "mKreditka Plus" .. by som mohol mat rodinne cestovne poistenie, ale za 6.50e mesacne. To je 78e rocne.
Preto mi to bolo divne, ze niekde nejaka banka .. by este aj toto mala v ramci karty "zadarmo" ... pri standardnych obratoch bezneho slovaka.
A dalsia vec co sa znevyhodnuje s danou kartou:
Od 1. 7. 2026 dochádza k zmene vo vstupoch do letiskových salónikov. Od tohto dátumu nebude možné s mKreditkou Plus využívať letiskové salóniky.
Zatial drzia benefit, 1% nazad z kazdej platby kartou.
Tema bola preco platit za nejake ucty ked sa da aj zadarmo:
Takze suma sumarum,
ucet aj kartu mam zadarmo, rocne este takto ziskam aj par 10tok eur (to 1% nazad z platieb).
Uvery a blbosticky nemam, nemusim chodit riesit veci osobne do banky.
Investujem zvlast cez xtb ci finax.
Este mam zvlast Revolut ucet, hlavne na obcasne cesty do krajin kde sa neplati eurom-vyhodnejsi kurz. Samozrejme, tiez zadarmo. Preco teda nemat v mobile extra appku s kartou.
Pred casom bolo malinke obmedzenie, ked som prakticky po rokoch potreboval vyberat vacsie peniaze.
To som zistil, ze je moznost mat virtualnu debetnu kartu u mBank. A su bankomaty .. kde staci prilozit mobil. Vyber nad 70e - zadarmo. Mozno teda, ak by som dako pravidelne potreboval vyberat hotovost, hocikedy, hocikde ... toto by bola velka nevyhoda uctu u mBank.
@nepodarok to je prémiové produkt SLSP, nie banka s názvom... Nestojí nič, ale musíš mať určitý stály objem financií, aby si ho mohol využívať (teda aspoň taká bola podmienka, keď sme ho začali využívať my). Je v tom všeličo, od slušného cestovného poistenia pre celú rodinu, cez letiskové salóniky zdarma (určitý počet vstupov) až po osobného bankéra na telefóne a ďalšie veci. Na internete dohľadáš.
@tiezjedna tak tieto veci veru žiadne fio nedá…
Ale asi ani Raiffeisen. Inák na karte mám Ralfíka. Je to pekné. V Tatrabanke môžte mať na karte dinosaura. Na 365 karte nemám nič len logo, ani embasované neni. Keď je embasovaná, vyzerá tak americkejšie. Ja lúbím keď veci vyzerajú tak západnejšie americkejšie.

Ludia já vám dám velice velkú otázku:
Viete dobre že je taká doba že nikto nič zadarmo nedá. Banka tiež musí z niečoho žiť. Tak ako môže dávať účet zadarmo, výbery zadarmo a čo ešte zadarmo? Aj za telefón platíte faktúru alebo kupujete kredit, leno operátor z toho žije, z toho prevádzkuje sieť a služby. Tak tá banka čo by z toho mala keby zadarmo využívate och služby? Oni musia mať nejaký príjem od zákazníkov aby vedeli držať banku v chode a ešte aj ziskové to musí byť, inák by to nerobili. Kapitalizmus nieje charita. Nič vám kapitalista zadarmo nedá. Tak ako to je? Z čoho by banka žila keby to bolo zadarmo?
Ludia já vám dám velice velkú otázku:
Viete dobre že je taká doba že nikto nič zadarmo nedá. Banka tiež musí z niečoho žiť. Tak ako môže dávať účet zadarmo, výbery zadarmo a čo ešte zadarmo? Aj za telefón platíte faktúru alebo kupujete kredit, leno operátor z toho žije, z toho prevádzkuje sieť a služby. Tak tá banka čo by z toho mala keby zadarmo využívate och služby? Oni musia mať nejaký príjem od zákazníkov aby vedeli držať banku v chode a ešte aj ziskové to musí byť, inák by to nerobili. Kapitalizmus nieje charita. Nič vám kapitalista zadarmo nedá. Tak ako to je? Z čoho by banka žila keby to bolo zadarmo?
@unterwasserman ... No veď z pôžičiek a ich úrokov a hypoték a ich úrokov. Ja mám fio a mám všetko zadarmo. Odmietam platiť za výber z bankomatu a potrebujem vymakany IB keďže všetko riešim online.
@a0 ... Ja napríklad nemám nastavený ani jeden trvalý príkaz🤷🏻♀️
@doriiis ja len tak pre inspiraciu 🫣😄 prosim ta ,to sa ti ako podarilo nemat ani jeden prikaz nastaveny . Ja mam 18 nastavenych prikazov mesacne .... k tomu telefon a internet v dome platim zvlast ,aj vodu len raz za polrok aj poistku domu rocne ,inak by som sa presvihla cez 20 prikazov 😂🫣
@doriiis ja len tak pre inspiraciu 🫣😄 prosim ta ,to sa ti ako podarilo nemat ani jeden prikaz nastaveny . Ja mam 18 nastavenych prikazov mesacne .... k tomu telefon a internet v dome platim zvlast ,aj vodu len raz za polrok aj poistku domu rocne ,inak by som sa presvihla cez 20 prikazov 😂🫣
@zafir01 .. účty za dom platí muž. 😀 Hypo ani pôžičky nemáme. Jedine, čo platím je paušál a to cez dva kliky v appke. Setrenie vybavím cez IB keďže odkladám každý mesiac inú sumu. A to je všetko. 🤷🏻♀️
Poistky platím raz ročne takže to buchnem cez šablónu ako platobný príkaz.
@zafir01 .. účty za dom platí muž. 😀 Hypo ani pôžičky nemáme. Jedine, čo platím je paušál a to cez dva kliky v appke. Setrenie vybavím cez IB keďže odkladám každý mesiac inú sumu. A to je všetko. 🤷🏻♀️
Poistky platím raz ročne takže to buchnem cez šablónu ako platobný príkaz.
@doriiis jaaaj ,tak hej ,to uz chapem 🙂 , moj muz ma ucet zvlast a ide mu z neho len jeden prikaz ,mozno dva ,myslim ,ze tam ma nejake investovanie , a to jedno je prehodenie financii na moj ucet 😂😂😂 lebo sam povie ,ze on nevie hospodarit tak ako ja ,tak to vyriesil takto. K tomu 4 deti .platby v skole a skolke , a to naskace

Ludia já vám dám velice velkú otázku:
Viete dobre že je taká doba že nikto nič zadarmo nedá. Banka tiež musí z niečoho žiť. Tak ako môže dávať účet zadarmo, výbery zadarmo a čo ešte zadarmo? Aj za telefón platíte faktúru alebo kupujete kredit, leno operátor z toho žije, z toho prevádzkuje sieť a služby. Tak tá banka čo by z toho mala keby zadarmo využívate och služby? Oni musia mať nejaký príjem od zákazníkov aby vedeli držať banku v chode a ešte aj ziskové to musí byť, inák by to nerobili. Kapitalizmus nieje charita. Nič vám kapitalista zadarmo nedá. Tak ako to je? Z čoho by banka žila keby to bolo zadarmo?
@unterwasserman áno, asi tak. Banky v prvom rade žijú z úrokov úverov a hypoték, ktoré tak usilovne ponúkajú. Ale to sa teba netýka, tak na tebe nezbohatnú. Ďalej fungujú z toho, že milióny ich klientov majú na účtoch peniaze a často tých účtov majú viac, kde majú ďalšie peniaze a tie banka točí na burze a zarába na raste akcií. Čo však tiež nie je tvoj prípad, keďže ty tam máš tri dni po výplate 20 centov a aj nad nimi rozmýšľaš ako ich vybrať, tak preto sa nečudujem tvojej otázke z čoho banka žije.
@unterwasserman ... No veď z pôžičiek a ich úrokov a hypoték a ich úrokov. Ja mám fio a mám všetko zadarmo. Odmietam platiť za výber z bankomatu a potrebujem vymakany IB keďže všetko riešim online.
@doriiis takže normálne existuje také že jedni klienti sa priživujú na tých čo splácajú predražené hypotéky?
@unterwasserman áno, asi tak. Banky v prvom rade žijú z úrokov úverov a hypoték, ktoré tak usilovne ponúkajú. Ale to sa teba netýka, tak na tebe nezbohatnú. Ďalej fungujú z toho, že milióny ich klientov majú na účtoch peniaze a často tých účtov majú viac, kde majú ďalšie peniaze a tie banka točí na burze a zarába na raste akcií. Čo však tiež nie je tvoj prípad, keďže ty tam máš tri dni po výplate 20 centov a aj nad nimi rozmýšľaš ako ich vybrať, tak preto sa nečudujem tvojej otázke z čoho banka žije.
@sevrin tento mesiac mi to vyšlo trochu lepšie. Už som 24 dní po výplate...
Samozrejme na ulici v košoch ma čakajú moje neinkasované pohľadávky z vratných obalov. Rozptýlená likviditná rezerva v komunálnej infraštruktúre. Mimobilančné kontingentné aktívum. Potenciálny cash-flow z recyklácie. Nevyťažený kolaterál v obehu. Mám diverzifikovaný zdroj sekundárnej likvidity s nulovým úverovým rizikom a okamžitou splatnosťou v zálohomate.
@sevrin tento mesiac mi to vyšlo trochu lepšie. Už som 24 dní po výplate...
@unterwasserman paráda, to si takmer zdesaťnásobil tvoj bežný majetok!
A už sú ti odpadky dobré? Ešte pred mesiacom si tu robil ramená že už nepotrebuješ vyberať kontajnery. Čo sa takého z ničoho nič stalo??
@unterwasserman paráda, to si takmer zdesaťnásobil tvoj bežný majetok!
A už sú ti odpadky dobré? Ešte pred mesiacom si tu robil ramená že už nepotrebuješ vyberať kontajnery. Čo sa takého z ničoho nič stalo??
@sevrin nevydalo tento mesiac... Keby som mal dosť na účte tak samozrejme kašlem na zálohovanie, ale peniaze sa minuli, tak musím aktivovať svoje diverzifikované zdroje sekundárnej likvidity s nulovým úverovým rizikom a okamžitou splatnosťou v zálohomate.
Keď má človek dosť peňazí (čo som sem tam zažil) tak sa ľahko opovrhuje zálohovaním. Ale keď už dojdu všetky možnosti na získanie peňazí, tak už iná možnosť nieje. Treba siahnuť na staré a overené spôsoby.
Moje dividendy sa nachádzajú roztrúsené po dvoch mestách v odpadkových košoch...
@sevrin nevydalo tento mesiac... Keby som mal dosť na účte tak samozrejme kašlem na zálohovanie, ale peniaze sa minuli, tak musím aktivovať svoje diverzifikované zdroje sekundárnej likvidity s nulovým úverovým rizikom a okamžitou splatnosťou v zálohomate.
Keď má človek dosť peňazí (čo som sem tam zažil) tak sa ľahko opovrhuje zálohovaním. Ale keď už dojdu všetky možnosti na získanie peňazí, tak už iná možnosť nieje. Treba siahnuť na staré a overené spôsoby.
@unterwasserman nevydalo TENTO mesiac? Ale hybaj!
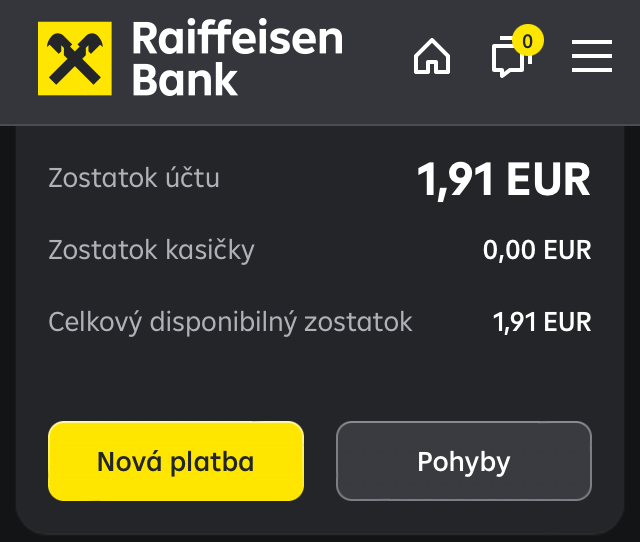
Keby si ty geroj nepohŕdal kontajnermi, ktoré ti toľko krát zachránili riť, len čo si mal náhodou trochu viac peňazí predminulý mesiac, mohol si mať na účte o nejakých 30-40€ viac ako máš teraz. Teda ony by boli tak či tak už prežraté, len ono to celkom vtipné bolo, akého suveréna si zo seba vtedy robil. Chýba ti pokora a preto máš TERAZ na účte 1,91 eura. Ukázal by som ti koľko mám ja, ale nebudem soliť rany.
Tak vy ste bohatí a úspešní ludia, úplne iná kategória. Ale bavme sa o možnostiach najnižššej vrstvy. Keby som sa aj pri hojnejšom rozpočte sa zaoberal, naďalej zálohovaním a kovošrotom, tak by som mohol mať o niečo viac. Mať dostatok paňazí, potláča motiváciu typu: Keď mám 100€ nebudem sa zaoberať almužnami zo zálohovania či zberných surovín. Peniaze kazia charakter. Keď som ich mal dosť, tak som si chodil do kina, po podujatiach, išiel som zo stanice, dopil som colu a ešte ja som dal fľašku tým sockám pred stanicou, čo to zbierali... Proste je keď mám peniaze som úplne iný človek. Ešte ja som hodil po eure aj žobrákom do kelímka. Keď mám peniaze tak som ako človek vyššej ligy (myslím vyššej odomňa) u vás je to nižššia stredná trieda. Kategória kde už nemusím zálohovať, nežijem ako socka, kľudne si dovolím ísť na rôzne podujatia, na kúpalisko, výlet a tak.
Čo sa týka účtov zadarmo tak tie sa delia na dve skupiny:
1. Treba splniť nejaké požiadavky, ktoré sa menia podľa banky, teda každá ich má iné, tak pre správnosť nemenujem, ale každý si môže zistiť u konkrétnej banky.
2. Tie kde netreba nič splniť. Medzi ne patria napríklad 365 banka, ktorá aj po zlúčení s ČSOB sľubuje zachovanie produktov zadarmo. Ďalšia je Fio ale tam sa mi nepáčí nedokonalá aplikácia ktorá chaoticky ukazuje zostatky a s veľkým oneskorením odpisuje sumy. Aj AI vraví že u Fia je toto problém a nedá sa to nijako nastaviť, lebo taká je banka. Takže najdokonalejšia bola 365 že tá hneď po zaplatení dávala notifikáciu o odpísaní sumy, a ukazovala real time stav zostatku.
Revolut je taký čudný, ten sa mi nepáčil, ale zase sa mi lúbilo že pri notifikáciách ukazovalo aj logá tých spoločností kde som platil.
Ale ako už bolo spomenuté že banky nežijú z tých klientov ktorí majú obvykle prázdny účet alebo týždeň po výplate 20 centov, takže naväzujem na pôvodnú otázku autorky témy, že čo vlastne banka má z tej žobrače čo sú večne bez peňazí? Z takých klientov nič nemajú, a preto aj logika hovorí že od nich by získali peniaze jedine cez poplatok za vedenie účtu. Keďže žobrače sa netýkajú ani zisky z hypoték, ani nemá banka ako točiť na burze ich peniaze, keďže žiadne nemajú. Tak prečo sa to banke oplatí držať zadarmo účty takým sockárom čo sú večne bez peňazí? Lebo náklady na prevádzku s tým ajtak má a keď to živí zo zisku bohatších, tak by si banka mohla tie náklady ušetriť a nechať si pre seba aj ten zisk, ktorý jej odíde na držanie účtov takých somrákov...?
Poďme si to zhrnúť. Prebehol som príspevky ostatných diskutujúcich a odpoveďou na otázku "prečo používajú banky s poplatkami" tak väčšina odpovedí je cestovné poistenie, gopass na lyžovačku, hypotéky, spravovanie firmy, osobný bankár, zlaté karty, výhody vo svete, hromadné poistenia pre rodinu atď.
Ale chudobný slovák z toho nič nevyužíva. Tak si úvodnú otázku trochu pozmeňme a spravíme Remake tejto diskusie:
Má zmysel používať banky typu Tatrabanka, Raiffeisen, Sporiteľňa, Prima, VúB pre ľudí ktorí účet využívajú len na to že im tam príde výplata, dávka, dôchodok, žijú obvykle od výplaty k výplate, väčšinu mesiaca nemajú peniaze, nemajú hypotéku, sporenia, investičné veci, nespravujú firmu, necestujú po svete, nepotrebuju gopas na lyžovačku atď. Takže len im tam príde málinko peňazí čo vyberú z bankomatu, alebo platia kartou, semtam uhradia cez aplikáciu nejaký účet cez QR kód alebo IBAN... Na toto stačí hocijaká banka nie?
Ja s Fio nemám žiadny problém a každú platbu mám riadne odpísanú z celkovej sumy. Tebe to aj tak môže byť jedno, však ty si účty ani výdaje nesleduješ, vyberáš pokým bankomat dáva, tak čo zase riešiš.
Aplikáciu si môžeš nakonfigurovať ako chceš. Ale to je asi pre teba vysoká liga technickej zdatnosti.
Ja s Fio nemám žiadny problém a každú platbu mám riadne odpísanú z celkovej sumy. Tebe to aj tak môže byť jedno, však ty si účty ani výdaje nesleduješ, vyberáš pokým bankomat dáva, tak čo zase riešiš.
Aplikáciu si môžeš nakonfigurovať ako chceš. Ale to je asi pre teba vysoká liga technickej zdatnosti.
@sevrin nedá sa lebo aj AI som sa pýtal a že pri Fio sa to nedá lebo oni majú nejaký iný systém ako zvyšok bánk. Proste mne sa stávalo že som jeden deň pípal kartou, a druhý deň mi chodili notifikácie o tých platbách... Čo pri 365 prišla notifikácia hneď. Lebo že Fio robí nejaké rezervácie, a 365 odpisuje hneď.
Ty si čo myslíš o 365 banke?
Tu je to vysvetlenie z AI:
Je to rozdiel v systéme a v appke Fio to nenastavíš aby to bolo ako 365.
Prečo je to tak:
365 banka, mBank, Revolut - používajú online autorizáciu. Keď zaplatíš kartou, hneď ti zablokujú peniaze na účte a hneď pošlú push notifikáciu "Zaplatil si -3,20€ v Kauflande". Už vidíš že ti odišli.
Fio banka - používa starší model ktorý majú aj v Česku. Oni rozlišujú autorizácia vs. zúčtovanie. Keď zaplatíš, obchodník si len overí že máš peniaze, ale Fio ti ich reálne odpíše až keď obchodník pošle dávku do kartovej asociácie (Visa/Mastercard) - väčšinou až na druhý deň večer. A notifikácia ti príde až pri tom zúčtovaní, preto ti chodí o deň neskôr a už si nepamätáš čo to bolo.
Fio to popisuje aj vo FAQ - že celý proces vyporiadania môže trvať 3 dni a je to plne automatizované, bez odkladu z ich strany, proste čakajú na podklady od banky obchodníka.
Dá sa to nastaviť?
Nie. V Fio Smartbanking si vieš zapnúť notifikácie, ale vždy to bude notifikácia o zúčtovaní, nie o platbe. 365 má notifikáciu o platbe.
Preto veľa ľudí na SK to rieši:
365 na bežné platenie - lebo hneď vidíš pohyby
Fio na sporenie / investovanie / bezplatné výbery zo všetkých bankomatov - tam je zase bezkonkurenčná
Ak chceš mať účet zadarmo a okamžité notifikácie, rovnako ako 365 funguje aj mBank alebo Revolut.
Tu je to vysvetlenie z AI:
Je to rozdiel v systéme a v appke Fio to nenastavíš aby to bolo ako 365.
Prečo je to tak:
365 banka, mBank, Revolut - používajú online autorizáciu. Keď zaplatíš kartou, hneď ti zablokujú peniaze na účte a hneď pošlú push notifikáciu "Zaplatil si -3,20€ v Kauflande". Už vidíš že ti odišli.
Fio banka - používa starší model ktorý majú aj v Česku. Oni rozlišujú autorizácia vs. zúčtovanie. Keď zaplatíš, obchodník si len overí že máš peniaze, ale Fio ti ich reálne odpíše až keď obchodník pošle dávku do kartovej asociácie (Visa/Mastercard) - väčšinou až na druhý deň večer. A notifikácia ti príde až pri tom zúčtovaní, preto ti chodí o deň neskôr a už si nepamätáš čo to bolo.
Fio to popisuje aj vo FAQ - že celý proces vyporiadania môže trvať 3 dni a je to plne automatizované, bez odkladu z ich strany, proste čakajú na podklady od banky obchodníka.
Dá sa to nastaviť?
Nie. V Fio Smartbanking si vieš zapnúť notifikácie, ale vždy to bude notifikácia o zúčtovaní, nie o platbe. 365 má notifikáciu o platbe.
Preto veľa ľudí na SK to rieši:
365 na bežné platenie - lebo hneď vidíš pohyby
Fio na sporenie / investovanie / bezplatné výbery zo všetkých bankomatov - tam je zase bezkonkurenčná
Ak chceš mať účet zadarmo a okamžité notifikácie, rovnako ako 365 funguje aj mBank alebo Revolut.
@unterwasserman kks mať tvoje starosti, ako keby si bol nejaký veľkopodnikateľ či vedúci účtovníkov, že potrebuješ do sekundy vidieť všetky pohyby na účte, neviem k čomu to tebe pomocnému robotníkovi je, keď aj tak míňaš peniaze len na bufety, ja zaplatím kartou, na displeji sa mi hneď zobrazí notifikácia, ani si to nevšímam.
Verdikt je takýto: Raiffeisen a podobné, niesu pre žobrač... Lebo žobrač nedokáže splniť podmienky, ktoré sú často určitý obrat, čo sa so žobračou vylučuje, alebo určitý príjem, čo je obvykle nad limity žobrače...
Som tu postrehol ako jedna diskutujúca skritizivala inú diskutujúcu ktorá vraj kupuje aj veci čo nepotrebuje len aby splnila ten určitý obrat. Ale v tom prípade to už neplní svoj účel lebo poplatok za vedenie účtu nezvykne byť veľká suma. Obvykle do 10€. Takže tými zbytočnými nákupmi prekročila aj výšku poplatku takže výsledne nič nezískala ale stratila.
Dajme príklad na rajfajzene že poplatok je 5€ a musia sa splniť 2 podmienky. Jedna je príjem nad 400€ a druhý je minimálne jedno inkaso. Pre bežného človeka strednej vrstvy je to "ľavou zadnou" lebo výplata je väčšia suma, a každý kto vlastní nehnuteľnosť alebo aspoň niečo na paušál, mobil, tv, internet... Tak splní hravo. Dá sa to aj kombinovať že ak splníte len jednu podmienku, tak to máte za polovicu 2,50€.
Lenže žobrač nemá nič so strednou vrstvou lebo je ďaleko pod ňou, a tu to začína byť zaujímavé. Rajfajzen dala rafinovane tú sumu 400€ lebo väčšinou tie sociálne dávky, polovičný ID, hmotná núdza, a podobné veci čo táto lúza sockárska poberá, nepresahuje tú sumu. Ďalej obvykle lúza sockárska sú buď bezdomovci, alebo žijú u rodičov, takže nemajú nehnuteľnosť, tým pádom nemajú ako mať inkaso keď všetko je na mene rodičov. A mobil majú obvykle na kredit keďže platiť pravidelne za paušál by bol pre tých skrachuvancov bez peňazí problém... Tak nespĺňajú ani jedno z kritérií. To čo je pre strednú vrstvu samozrejmosť, tak pre nás neschopnú lúzu sockársku je to nesplniteľné, niečo nedosiahnuteľné.
Takže všetky socky do Fio, 365, mBank! Revolut nie lebo tam je ten Litovský účet a môže to byť problém pri výplate dávok...
@sevrin nedá sa lebo aj AI som sa pýtal a že pri Fio sa to nedá lebo oni majú nejaký iný systém ako zvyšok bánk. Proste mne sa stávalo že som jeden deň pípal kartou, a druhý deň mi chodili notifikácie o tých platbách... Čo pri 365 prišla notifikácia hneď. Lebo že Fio robí nejaké rezervácie, a 365 odpisuje hneď.
Ty si čo myslíš o 365 banke?
@unterwasserman daj si v aplikácii moje fio - oznámenia - pridať oznámenia - úspešná transakcia kartou a začnú ti hneď chodiť notifikácie kým si ešte v obchode
@unterwasserman daj si v aplikácii moje fio - oznámenia - pridať oznámenia - úspešná transakcia kartou a začnú ti hneď chodiť notifikácie kým si ešte v obchode
@anonym_6f0c53 neskoro Fio som už zrušil... Ešte zostáva 365 a Raiffeisen.


Mam Slsp, zadarmo a neriesim nic. 1. George apka je benchmark pre bankove aplikacie u nas, tak to proste je. 2. vela investujem a ma najlepsi vyber ETF a akcii podla mna, krasne rozhranie a dobre podmienky 3. Zadarmo zlata kreditka, pokial s nou zaplatis 30% moznej sumy kazdy mesiac. Takze zacinam vzdy platenie kreditkou, nasledne po dosiahnuti pozadovanej sumy jednym klikom splatim. Vyhody - vybery zadarmo skoro vsade, nielen na SR. Peniaze chranene dodatocnou ochranou. Poistenie aj cestovne zdarma. Platby v zahranici s najvyhodnejsim kurzom. 4. Jednoznacne najvacsia siet vkladomatov aj bankomatov 5. Fio, no…. Bolo tu Zuno, bol tu aj Sberbank. Kde su teraz?
@viera27 mňa zaujalo to poistenie zdarma, lebo podľa informácie na stránke SLSP to je cez Kooperatívu a je tam nejaké ročné poistné.