
Ako získať hypotéku bez 20% vlastných zdrojov?
Je tu niekto, kto si nedávno bral hypotéku a nemal 20% vlastných zdrojov, ani možnosť založenia inej nehnuteľnosti a ani možnosť toho, že by tých 20% dostal darom?
Riešili ste dofinancovanie spotrebným úverom? Dalo sa to zvládnuť?
Vďaka.
Stručné zhrnutie
- Dofinancovanie chýbajúcich 20 % vlastných zdrojov spotrebným úverom výrazne zvyšuje mesačné náklady; v diskusii sa uvádza príklad 24 000 € spotrebného úveru pri 7–8 % s orientačnou splátkou 325–340 € mesačne a hypotéky 96 000 € so splátkou ~431 € mesačne, spolu ~756–771 € mesačne.
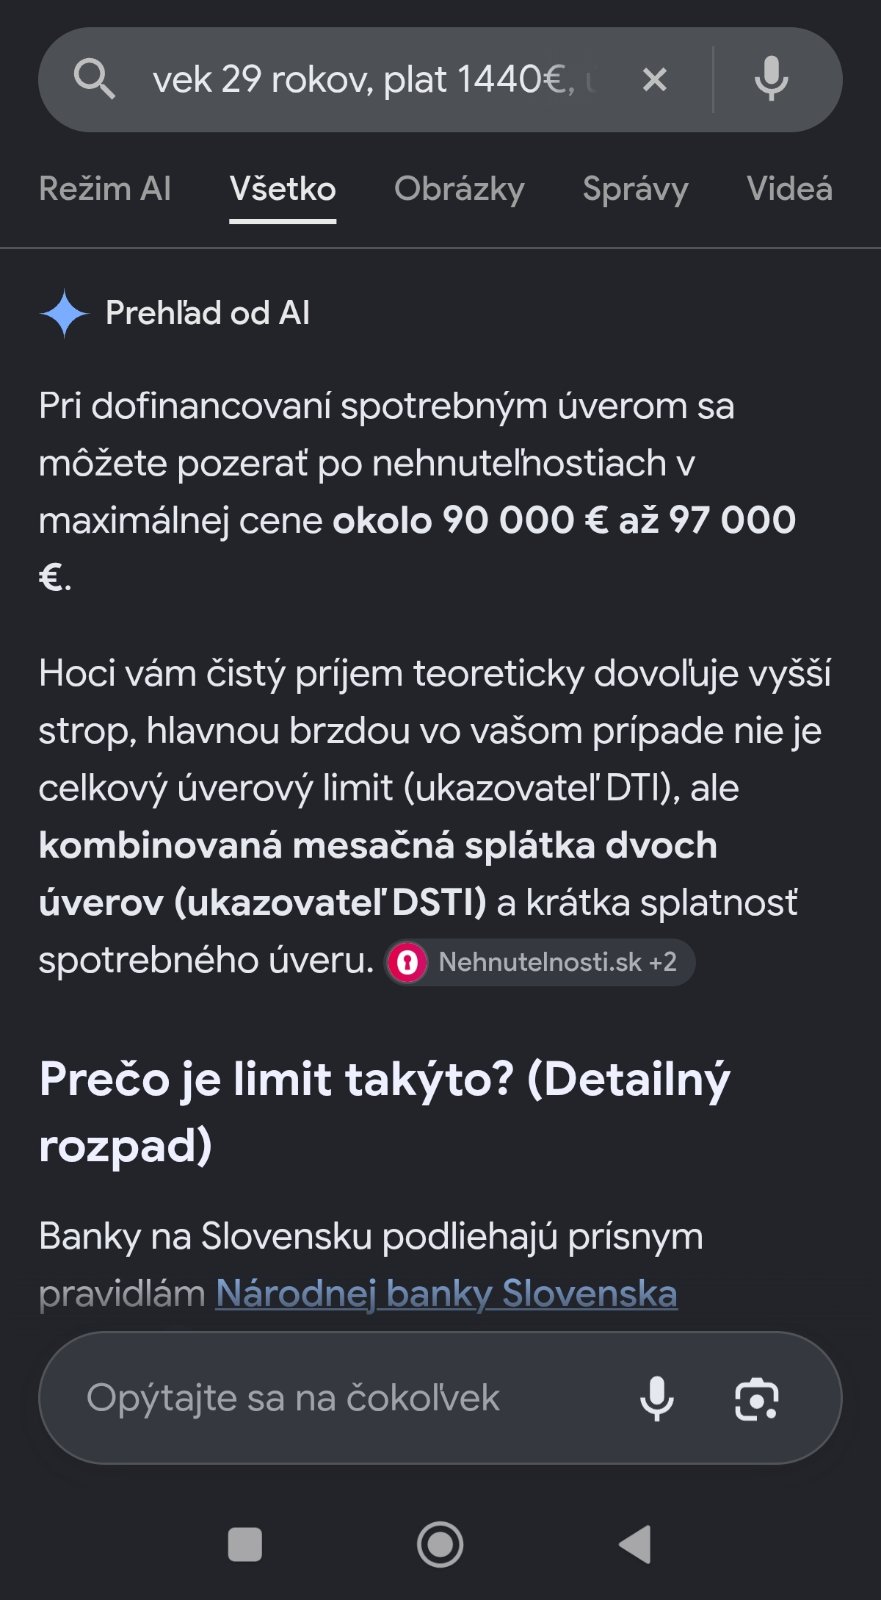
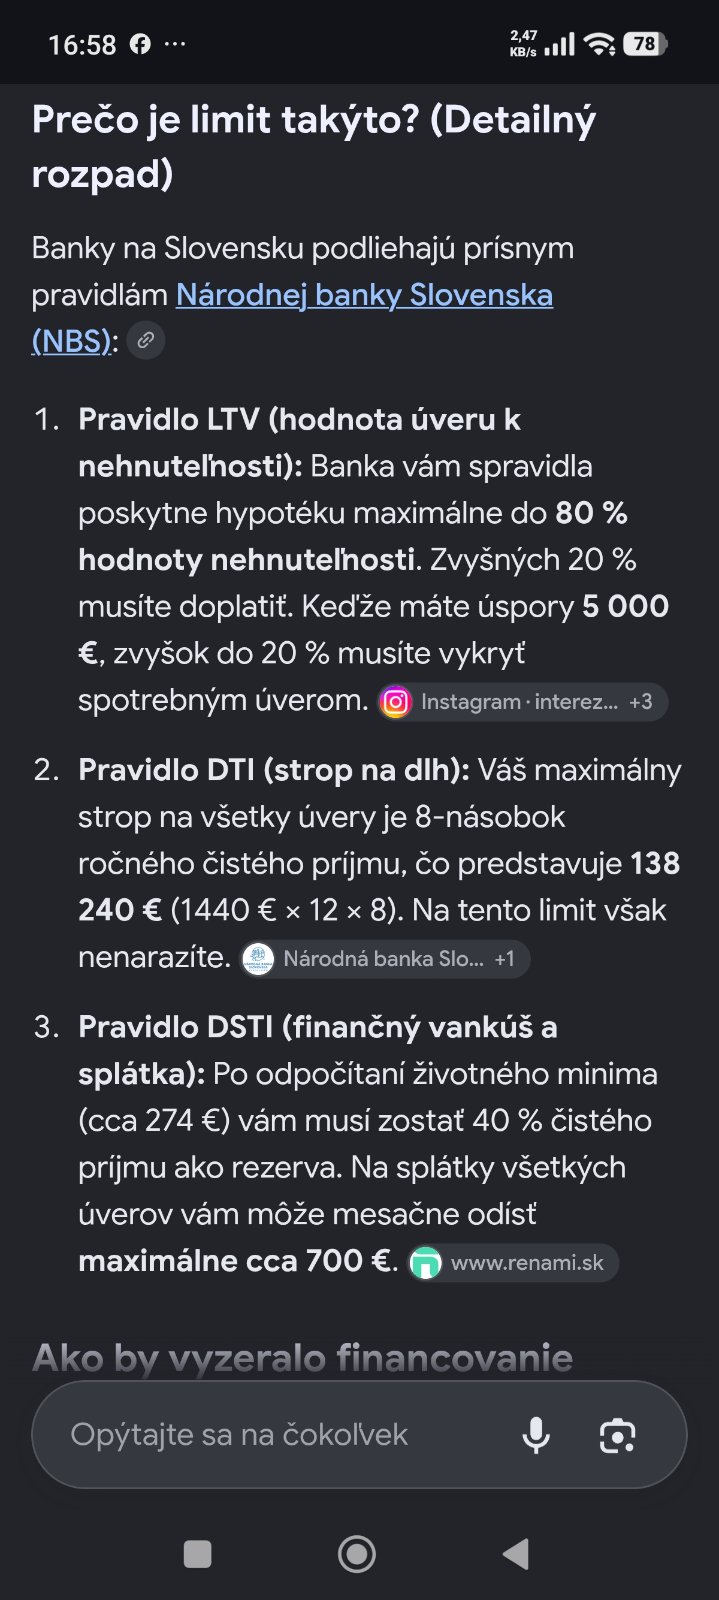
- Banky posudzujú žiadosti podľa príjmu, DTI/DTSI a stres testu; v diskusii sa uvádza, že pri čistom príjme ~1 500 € môže byť maximálna schválená hypotéka okolo 114 800 € (príklad pri úroku 3,35 % na 30 rokov) a banky pri kalkulácii často počítajú s pripočítaním +2 % pre stres test.
- Alternatívy k okamžitému kombinovanému úveru sú hľadať hypotekárne akcie pre mladých (v diskusii spomenutá Prima banka s ponukou 3 % a až 90 % financovania pre do 35 rokov), kúpa lacnejšej garsónky alebo 1-izbového bytu, prenájom izby, prefinancovanie spotrebného úveru do hypotéky a konzultácia s finančným sprostredkovateľom.
Najčastejšie otázky
Q: Ako dofinancovať chýbajúcich 20 % vlastných zdrojov pri kúpe bytu?
A: Bežné možnosti sú: spotrebný úver na dofinancovanie (v diskusii príklad 24 000 € s úrokom 7–8 % a splátkou ~325–340 €), úver na bývanie bez založenia nehnuteľnosti (v diskusii PSS 30 000 € so sadzbou 4,79 % a splátkou 171 €), alebo hľadať programy ako hypotéka do 90 % (promo ponuky).
Q: Schvália mi hypotéku, ak mám čistý príjem ~1 440–1 500 € a našetrené len 5 000 €?
A: V diskusii sa uvádza, že pri čistom príjme ~1 500 € banka môže schváliť maximálne približne 114 800 € pri úroku 3,35 % na 30 rokov, pričom banky uplatňujú stres test (+2 %) a do posudzovania dávajú len časť disponibilného príjmu (v diskusii spomenuté zvyčajne ~60 % z prebytku po odrátaní životného minima).
Q: Dá sa spotrebný úver neskôr prefinancovať do hypotéky?
A: Áno, v diskusii viacerí odporúčajú prefinancovať spotrebný úver do hypotéky neskôr, pričom príklad uvádzal, že prvý rok môže byť ťažký a po roku-dvoch je možné spotrebný úver zlúčiť s hypotékou pri výhodnejšom úroku.
Q: Existujú špeciálne ponuky pre mladých, ktoré by mi pomohli získať vyššie financovanie?
A: V diskusii bola spomenutá reklama Prima banka s ponukou "hypotéka pre mladých" so sadzbou 3 % a možnosťou až 90 % financovania pre žiadateľov do 35 rokov; diskutovalo sa tiež, že promo sadzba môže byť garantovaná len na obmedzené obdobie (napr. 30 mesiacov).
Q: Ako banky počítajú, či si môžem dovoliť hypotekárne splátky?
A: Diskusia uvádza, že banky odrátajú životné minimum, z prebytku zvyčajne počítajú približne 60 % ako maximálnu sumu na všetky splátky a pri stres teste rátajú s navýšením úroku o približne 2 %.
Q: Aké praktické alternatívy sú k okamžitému zakúpeniu väčšieho bytu bez 20 %?
A: V diskusii odporúčali kúpu lacnejšej garsónky alebo 1-izbového bytu (v Skalici spomenuté byty okolo 90 000 €), dočasné prenajímanie izby, alebo počkanie a dôkladnejšie našetrenie; tiež odporúčali konzultáciu s finančným sprostredkovateľom alebo bankou, aby presne vyčíslili možnosť.
Závery z diskusie
Zhoda
- Kombinácia hypotéky a spotrebného úveru na dofinancovanie 20 % výrazne zvyšuje mesačné splátky a predstavuje vysoké riziko pri nízkom príjme.
- Banky štandardne posudzujú žiadosti podľa príjmu, DTI/DTSI, odpočítavajú životné minimum a pri stres teste často rátajú s navýšením úroku o ~2 %.
- Pred rozhodnutím je odporúčané spraviť viac scenárov v kalkulačke a dohodnúť si stretnutia v bankách alebo s finančným poradcom.
Sporné názory
- Niektorí tvrdia, že kúpa čo najskôr (aj s vysokým zaťažením) sa oplatí kvôli rastu cien nehnuteľností, kým iní varujú, že vysoký pomer splátok k príjmu (do ~50 %) je „ekonomická samovražda“ a radia počkať na vyššie úspory alebo dvojí príjem.
Otvorené otázky
- Schváli banka konkrétnu kombináciu hypotéky + spotrebného úveru pre žiadateľa s čistým príjmom ~1 440 € a úsporami 5 000 €?
- Aké presné podmienky a dĺžky fixácie majú promo ponuky (napr. Prima banka 3 %) a aký majú vplyv na dlhodobú dostupnosť financovania?
Spomenuté značky a firmy
Prima banka,PSS,kalkulacky.sme.sk,ChatGPT
Spomenuté produkty a metódy
hypotéka,spotrebný úver,hypotéka pre mladých,stres test (+2 % navýšenie úroku),DTI,DTSI,refinancovanie/prefinancovanie spotrebného úveru do hypotéky,úver na bývanie bez založenia nehnuteľnosti (PSS 30 000 € 4,79 %),kúpa garsónky/1-izbového bytu,prenájom izby,finančný sprostredkovateľ,hypotekárna kalkulačka
Miesta a osoby
Skalica,Holíč,Nitra
@blacki12 Skalica, 1i alebo 2i.
@anonym_autor dostaneš max 114 000€ hypotéku na tvoj plat. Buďme realisti. Kúpiš do tej sumy byt v Skalici? A ešte treba rátať, že 10% musíš mať vlastných zdrojov, ak ti vôbec schvália 90% hypotéku.
@anonym_358206 ako mozes porovnávať hypotéku spred 5 rokov????
@anonym_caca58 uplne normalne. Asi si necitala dobre, preto som uviedla vsetky info - kolko ho vtedy vysla, kolko bolo %, kolko vtedy zarobil, kolko vysiel byt, za kolko ho potom predal. Takze islo o realne data v spojitosti k situacii u jednotlivca ktory do toho siel a tiez to bolo natesno a bolo to najlepsie rozhodnutie,... Takisto ako ona si musi svoje realne data prepocitat teraz. Nebol na tom o nic lepsie s tym, co mu ostalo na zivot - a este mal aj holy bosy byt, ktory po praci daval dokopy. Takze ak vies citat v suvislostiach, nemusis davat tolko otaznikov, lebo by si to pochopila 😉

@anonym_autor takto, podla (napriklad)
https://kalkulacky.sme.sk/ekonomicke/hypotekarn...
Uver - 120.000
urok - 4% (uprav podla moznosti, toto je odhad)
doba spalcania - 30 rokov (mozno v niektorej banke daju viac -> nizsia mesacna splatka)
=> 572.90 mesacne... K tomu ti banka spocita DTI, DTSI a co ja viem co este... takze je to asi na hrane ak vobec...
Ak "usetrit 500" znamena, ze mozes splacat 500, tak to urcite nedas... kedze len hypo splatka bez spotrebaku (co bude mat vyssi urok asi) je viac...
@anonym_c8270c mám vek ako autorka, našetrené rovnako, ale dve práce a príjem 1800 v priemere. Podľa finančnej poradkyne mám maximálnu sumu podľa platu 156 000, za ktorú môžem kúpiť. Ak založím rodičovský dom, môžem kupovať za plnú sumu. Ak nie, tak medziúver, a mohla by som kupovať max za 135 000. Za co v Nitre kúpim max 1-izbový byt.
@anonym_fd2388
@anonym_autor nekupovat umelo predrazene nehnutelnosti, neskocit na lep spekulantom
@anonym_4260e9 otazka, ake nehnutelnosti kupovat, ked nie umelo predrazene... Ale ako prenajimatel vlastne suhlasim... vsetci do najmov 🙂 🙂
@anonym_358206 uplne realne sa vlastne stane, že jej kombo hypotéka a spotrebák ani neschvália. Banka neschvaľuje aby to vyšlo “o chlp” ale komfortne. Keby jej zostane mesačne ešte 200€, tak je to podľa mňa stále na tesno ale okay, fajn. Vtedy by som s tebou súhlasila, že najhoršie čo sa môže stať je byt predať (aj keď nepredstavujme si to úplne jednoducho). Lenže jej pravdepodobne financie vyjdu tak, že bude musieť rátať každé euro. To teda riešim za teoretického predpokladu, že by jej to všetko schválili. A rozdiel je, že vy ste dvaja. To je veľká úľava, ona sa nemá na koho spoľahnúť, zjavne ani na rodinu.
@anonym_c8270c banka odráta z číreho príjmu životné minimum a zo zvyšku 60% ktoré môžu byť maximalna platka všetkých úverov...
@anonym_c8270c samozrejme... toto bol ten "optimisticky idealny" scenar a uz ten nevychadza podla mna... preto som aj dal trosku vyssi urok (4%, dnes mozno na hypo 3.6%)... ale "mesidz" bol snad jasny... 🙂
@anonym_fd2388 banky rátajú s navýšeným úrokom o 2% - stres test, keď padne fixácia...
@anonym_autor nekupovat umelo predrazene nehnutelnosti, neskocit na lep spekulantom
@anonym_4260e9 to je rada nad zlato.😂😂 A kde bude byvat? V lacnom kanali? Nehnutelnosti nikdy nepojdu dole s cenou. O rok budu zase drahsie. Taketo hlupe rady si nechaj pre seba. Kazdy rok cakania ju bude stat niekolko tisic navyse.
@anonym_c8270c banka odráta z číreho príjmu životné minimum a zo zvyšku 60% ktoré môžu byť maximalna platka všetkých úverov...
@123profil321 zjednodušene áno. Ale podľa mojich výpočtov jej to aj tak nevychádza. Vyrátala si to inak? Spotrebák jej to celé dosť kazí. Keby má aspoň väčšinu vlastných zdrojov našetrenú.
A už sa len spýtať v banke, alebo najlepšie finančného poradcu, či ti to takto vyjde


Ahoj, moj manzel, pred 5 rokmi.
Sam ako slobodny, kupoval byt za 90tis, velky trojizbak (v centre velkeho krajskeho mesta) v uplne povodnom stave a bez zariadenia. Hypoteka (90%) ho vysla 350e mesacne, spotrebak 150e mesacne (zvysnych 10%). Plus naklady na byt zivot atd. Zarabal vtedy okolo 1200 cisteho.
Za tych 5 rokov niektore veci prerobil sam, na kuchynu, kupelnu, a ostatne dolezite veci sme este brali mensiu pozicku, to uz sme boli spolu. Presne 5 rokov od kupy sme sa isli stahovat do domu a ten byt sme predali za 180tis. Cize aj po vyplateni hypo a spotrebaku a pozicky na rekonstrukciu zostala zarobena pekna ciastka vzhladom na stupanie ceny nehnutelnosti.
Samozrejme, potom stupli uroky % a hypoteka cinila takmer 600euro, velmi stupli naklady na byvanie (boli cca 350e mesacne). Tj boli sme v tom case uz na to dvaja, ale samotne byvanie nas vychadzalo okolo tisicky, to bolo uz vela, vyska mojho celeho platu... aj preto sme sa rozhodli stahovat a nezostavat a byt predat...
@anonym_358206 ako mozes porovnávať hypotéku spred 5 rokov????